

Trade Republic: Broker & Bank
autorstwa Trade Republic Bank GmbH
3,5
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 3,5
- Cena
- Free
- Pobierz
- 10.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
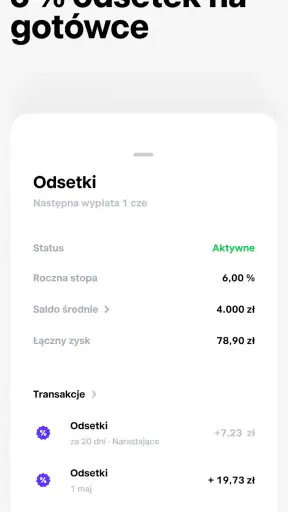
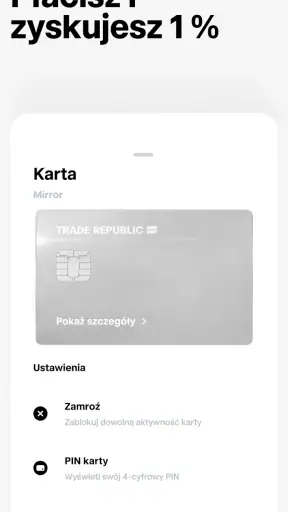
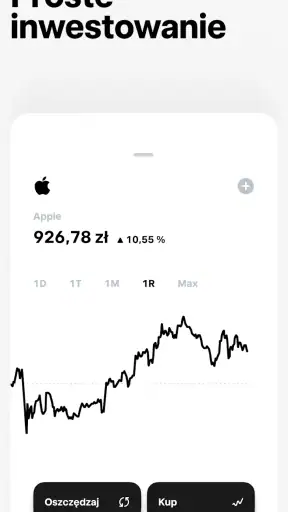
 Analiza autorstwa Getfullapps
Przy pierwszym kontakcie z Trade Republic: Broker & Bank łatwo skupić się na tym, że kilka finansowych czynności mieści się w jednej aplikacji. Ja przed pierwszą operacją sprawdzam jednak najpierw podstawy: czy korzystam z właściwego profilu, czy rozumiem kwotę widoczną na ekranie i czy wiem, jaki rodzaj działania właśnie zatwierdzam. To drobiazgi, ale w aplikacji łączącej inwestowanie z płatnościami pomagają uniknąć pomylenia codziennego salda z pieniędzmi przeznaczonymi na dłuższy cel.
Trade Republic to aplikacja finansowa, którą odbieram jako połączenie rachunku inwestycyjnego, płatności i oszczędzania w jednym miejscu. Brzmi szeroko, ale w codziennym użyciu jej sens jest prosty: zamiast przeskakiwać między bankiem, brokerem i osobnym narzędziem do odkładania pieniędzy, można zacząć od jednego ekranu i zbudować własny, powtarzalny sposób zarządzania finansami. Aplikację rozwija Trade Republic Bank GmbH, a jej podstawowa wersja jest bezpłatna i przeznaczona dla użytkowników od trzeciego roku życia.
Nie traktuję jej jednak jako magicznego automatu do zarabiania. To narzędzie, które ułatwia wykonywanie decyzji, ale nie podejmuje ich za mnie. Najlepiej sprawdza się wtedy, gdy wiem, po co inwestuję, ile mogę odkładać i jaką stratę jestem w stanie zaakceptować. Jeśli oczekujesz rozbudowanego terminala dla aktywnego tradera albo klasycznego konta bankowego z pełnym zestawem usług, możesz poczuć niedosyt.
Jak wygląda podstawowy rytm korzystania z aplikacji
Po uruchomieniu najważniejsze jest rozdzielenie trzech czynności: obserwowania pieniędzy, inwestowania oraz płacenia. Początkujący często wrzucają je do jednego worka, a wtedy saldo rachunku zaczyna wyglądać jak dostępny budżet, mimo że część środków została przeznaczona na dłuższy cel. Ja zaczynam od ustalenia, jaka kwota ma pozostać płynna, jaka może pracować, a jaka będzie używana w codziennych płatnościach.
W praktyce typowy dzień może wyglądać tak: otrzymujesz wynagrodzenie, zostawiasz na koncie środki na rachunki, a zaplanowaną część kierujesz do regularnego oszczędzania lub inwestowania. Potem korzystasz z karty przy zwykłych zakupach, zamiast traktować aplikację wyłącznie jako miejsce do sprawdzania wykresów. Taki podział ogranicza ryzyko, że nagła potrzeba wydatku zmusi cię do sprzedaży inwestycji w niekorzystnym momencie.
Największą zaletą jest dla mnie skrócenie drogi między decyzją a działaniem. Nie muszę otwierać osobnego rachunku maklerskiego, przechodzić do drugiej aplikacji i ręcznie przenosić informacji. Z drugiej strony ta wygoda może zachęcać do zbyt częstego zaglądania do portfela. Warto ustalić konkretny rytm, na przykład przegląd raz w tygodniu i większe porządki raz w miesiącu, zamiast reagować na każdy ruch rynku.
Trade Republic ma średnią ocenę 3,5 przy ponad trzystu tysiącach ocen, więc odbiór użytkowników nie jest jednoznaczny. Dla mnie to rozsądny sygnał, by nie opierać decyzji wyłącznie na wyglądzie aplikacji. Interfejs może być wygodny, ale doświadczenie zależy również od tego, czy rozumiesz zlecenia, koszty, podatki i zasady działania wybranego produktu.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Co warto ustawić przed pierwszą inwestycją
Najpierw sprawdziłbym dane profilu, sposób potwierdzania operacji i wszystkie komunikaty dotyczące bezpieczeństwa. W aplikacji finansowej szybkość ma znaczenie, lecz nie powinna wygrywać z kontrolą. Jeśli korzystasz z telefonu, który dzielisz z innymi osobami, szczególnie ważne jest zabezpieczenie dostępu do urządzenia i unikanie zapisywania kodów w łatwo dostępnym miejscu.
Drugim krokiem jest uporządkowanie celu. Inaczej patrzy się na pieniądze odkładane na kilka miesięcy, inaczej na kapitał budowany przez lata. Nie zaczynałbym od wyboru instrumentu na podstawie tego, co akurat mocno rośnie. Najpierw zapisałbym własną zasadę: jaką część wpłaty przeznaczam na inwestowanie, kiedy robię przegląd i w jakiej sytuacji nie zmieniam planu pod wpływem emocji.
Warto też sprawdzić, jak prezentowane są zlecenia przed ich zatwierdzeniem. Początkujący użytkownik powinien zwrócić uwagę na rodzaj operacji, wybraną liczbę jednostek, cenę oraz moment realizacji. Nie zakładałbym, że każde kliknięcie oznacza natychmiastowe kupno po cenie widocznej na wykresie. Rynek się zmienia, a sposób realizacji zależy od konkretnego zlecenia i warunków rynkowych.
Przydatnym nawykiem jest robienie krótkiej notatki po większej decyzji. Nie chodzi o rozbudowany dziennik inwestora, lecz o jedno zdanie: dlaczego kupiłem, jaki mam horyzont i co musiałoby się zmienić, żebym zmienił zdanie. Po kilku miesiącach łatwiej odróżnić przemyślaną korektę planu od impulsywnej reakcji na spadek.
Powtarzalne schematy, które naprawdę przyspieszają pracę
Doświadczeni użytkownicy zwykle nie wygrywają tym, że klikają szybciej. Wygrywają tym, że podejmują mniej przypadkowych decyzji. W tej aplikacji zacząłbym od powtarzalnego przelewania ustalonej kwoty i sprawdzania portfela według harmonogramu. Dzięki temu nie muszę za każdym razem zastanawiać się, czy akurat jest dobry dzień na inwestowanie.
Dobrym schematem jest rozdzielenie dnia wpłaty od dnia analizy. Wpłata może odbywać się automatycznie według własnego planu, natomiast wybór inwestycji powinien wynikać z wcześniej ustalonych kryteriów. To ogranicza pokusę kupowania czegoś tylko dlatego, że aplikacja pokazuje atrakcyjny wykres albo popularny instrument.
Jeśli korzystasz również z funkcji płatniczych, warto raz w tygodniu porównać wydatki z założonym budżetem. Nie traktowałbym karty jako osobnego świata. Płatności są częścią tego samego planu finansowego, więc ich przegląd może pokazać, czy kwota przeznaczana na inwestowanie jest realna, czy zbyt mocno obciąża codzienne wydatki.
Przydatne jest także utrzymywanie prostego podziału na pieniądze dostępne i pieniądze przeznaczone na dłuższy termin. Nie mieszałbym rezerwy awaryjnej z portfelem inwestycyjnym tylko dlatego, że wszystko widać w jednym miejscu. Najlepszy skrót w tej aplikacji to dobra reguła powtarzana bez ciągłego poprawiania jej pod wpływem emocji.
Warto pamiętać, że Trade Republic nie musi zastąpić wszystkich narzędzi. Klasyczny bank może być wygodniejszy do bardziej rozbudowanej obsługi domowego budżetu, kredytów czy wielu rachunków. Z kolei wyspecjalizowana platforma maklerska może oferować lepsze środowisko dla osoby, która analizuje rynek codziennie i potrzebuje większej liczby narzędzi. Tutaj wygrywa prostota i połączenie kilku funkcji, nie maksymalna głębokość każdej z nich.
Granice prostoty: gdzie trzeba zachować ostrożność
Najważniejszym ograniczeniem jest ryzyko pomylenia wygody z bezpieczeństwem inwestycji. Aplikacja może ułatwić zakup, lecz nie usuwa ryzyka rynkowego. Wartość aktywów może spadać, a sam fakt, że coś jest łatwo dostępne na ekranie telefonu, nie oznacza, że pasuje do twojej sytuacji.
Drugą granicą jest podatkowa i organizacyjna strona inwestowania. Przy większej liczbie transakcji nie wystarczy pamiętać, co kupiłeś. Trzeba zachowywać dokumenty, rozumieć własne obowiązki i sprawdzać, jak rozliczyć poszczególne operacje w kraju zamieszkania. Aplikacja może pomóc zebrać informacje, ale odpowiedzialność za poprawne rozliczenie pozostaje po stronie użytkownika.
Nie podoba mi się również to, że połączenie inwestowania i płatności może rozmywać granicę między kapitałem a pieniędzmi na bieżące życie. Osoba bez poduszki finansowej może uznać, że skoro środki są widoczne w aplikacji, to wszystko jest równie dostępne. Ja najpierw zbudowałbym rezerwę, dopiero potem zwiększał część przeznaczoną na rynek.
Trzeba też sprawdzić, czy aplikacja odpowiada twojemu stylowi inwestowania. Jeżeli potrzebujesz zaawansowanych wykresów, szczegółowych filtrów, rozbudowanych typów zleceń albo bardzo szerokiej analizy, prostszy interfejs może być niewystarczający. Nie jest to wada dla każdego, ale ważna różnica względem pełnoprawnych platform brokerskich.
Wersja oznaczona jako 4.2639.0 działa na urządzeniach z systemem od wersji 9. Przy aktualizacji sprawdziłbym, czy telefon ma wspierany system i czy aplikacja działa stabilnie po zmianach. W finansach nie warto odkładać aktualizacji zabezpieczeń, ale równie rozsądne jest przeczytanie komunikatów po większej zmianie interfejsu, żeby nie wykonywać operacji mechanicznie.
Dla kogo to dobry wybór, a kto powinien poszukać czegoś innego
Poleciłbym Trade Republic osobie, która chce zacząć inwestować bez utrzymywania kilku osobnych aplikacji. To także sensowne rozwiązanie dla kogoś, kto ceni regularność: stałą wpłatę, prosty podgląd portfela i możliwość korzystania z płatności w tym samym środowisku. Dobrze pasuje do użytkownika, który nie potrzebuje codziennie analizować rynku, lecz chce konsekwentnie realizować własny plan.
Może spodobać się również osobie, która wcześniej odkładała pieniądze chaotycznie. Samo uporządkowanie rachunku, płatności i inwestowania w jednym miejscu pomaga zobaczyć, ile naprawdę zostaje po codziennych wydatkach. To nie zastąpi dyscypliny, ale zmniejsza liczbę przeszkód technicznych.
Ostrożniej podchodziłbym do polecania jej osobie, która chce aktywnie handlować, korzystać z bardzo rozbudowanej analizy albo traktuje inwestowanie jako główne zajęcie. W takim przypadku lepsza może być platforma z większą kontrolą nad zleceniami i narzędziami analitycznymi. Nie wybrałbym jej też jako jedynego miejsca dla kogoś, kto oczekuje pełnego bankowego zaplecza i wielu usług niezwiązanych z inwestowaniem.
Skala aplikacji jest jednak znacząca: ma ponad dziesięć milionów instalacji, co pokazuje, że nie jest niszowym eksperymentem. Popularność nie jest gwarancją dopasowania, ale oznacza, że użytkownik korzysta z rozwiązania o szerokim zasięgu. Dla mnie ważniejsze pozostaje to, czy potrafisz korzystać z niego według własnych zasad, a nie liczba osób na ekranie sklepu.
Moja ocena po ułożeniu własnego systemu
Trade Republic oceniam jako wygodną aplikację dla osoby, która chce połączyć podstawowe inwestowanie, płatności i oszczędzanie, ale nie potrzebuje najbardziej zaawansowanego terminala. Jej największa siła nie polega na pojedynczej funkcji. Chodzi o to, że można stworzyć prosty cykl: wpłata, podział pieniędzy, regularna inwestycja, codzienne płatności i spokojny przegląd wyników.
Najlepsze efekty daje dopiero po ustawieniu własnych granic. Ustaliłbym kwotę, której nie ruszam, termin przeglądu portfela oraz warunki, w których nie podejmuję decyzji. Sprawdzałbym także koszty i dokumenty przed zatwierdzeniem operacji, zamiast zakładać, że prosty wygląd oznacza prostą odpowiedzialność.
Podoba mi się, że aplikacja nie zmusza do rozdzielania podstawowych czynności między wiele narzędzi. Jednocześnie nie udawałbym, że zastąpi doradcę, edukację finansową czy dokładne planowanie podatkowe. To dobry instrument do realizacji rozsądnego planu, ale słaby zamiennik planu.
Jeśli szukasz prostego wejścia w świat inwestowania i chcesz mieć płatności oraz oszczędzanie blisko siebie, warto ją sprawdzić. Jeżeli natomiast potrzebujesz rozbudowanych funkcji profesjonalnego brokera albo pełnego banku do skomplikowanych finansów rodzinnych, lepiej porównać ją z bardziej wyspecjalizowanymi rozwiązaniami. Moja rekomendacja jest pozytywna, ale pod warunkiem, że prostotę potraktujesz jako pomoc w trzymaniu się planu, a nie jako zwolnienie z odpowiedzialności za własne decyzje.
Aplikacja jest bezpłatna, ma oznaczenie PEGI 3 i została wydana 29 lipca 2018 roku. Te informacje mówią o dostępności i historii produktu, lecz najważniejsze pytanie brzmi inaczej: czy jej połączony model pasuje do twojego sposobu zarządzania pieniędzmi. W moim przypadku odpowiedź brzmi tak, o ile korzystam z niej spokojnie, regularnie i bez pogoni za każdym ruchem rynku.
Gdy coś nie działa zgodnie z planem
Przy problemie z logowaniem, potwierdzeniem operacji albo widocznym saldem zacząłbym od sprawdzenia najbardziej przyziemnych rzeczy: połączenia z internetem, stanu aplikacji po aktualizacji i tego, czy komunikat rzeczywiście dotyczy tej czynności, którą próbuję wykonać. Nie ponawiałbym w pośpiechu operacji finansowej, jeśli nie mam pewności, czy poprzednia próba została przyjęta. Najpierw sprawdzam jej status, żeby nie utworzyć drugiego zlecenia przez samo wielokrotne klikanie.
Przed kontaktem z obsługą warto zanotować, co dokładnie się stało, kiedy to nastąpiło i jaki komunikat pojawił się na ekranie. Takie krótkie uporządkowanie jest praktyczniejsze niż ogólne stwierdzenie, że „aplikacja nie działa”. Nie wysyłałbym przy tym haseł, kodów ani pełnych danych karty w wiadomości; do zgłoszenia używałbym wyłącznie bezpiecznego kanału dostępnego w aplikacji lub oficjalnych materiałach pomocy.
Nie każda przeszkoda wynika z aplikacji
Opóźnienie widocznej zmiany albo inny rezultat niż oczekiwany nie musi oznaczać usterki. Zlecenie zależy od wybranego rodzaju operacji i warunków rynkowych, a saldo może wymagać odróżnienia środków dostępnych od tych już zaangażowanych. Dlatego przed ponowieniem działania sprawdziłbym szczegóły i historię, zamiast zakładać, że sam ekran z podsumowaniem wyjaśnia całą sytuację.
Podobnie z kosztami i rozliczeniami: jeśli kwota nie odpowiada temu, czego się spodziewałem, porównałbym dokumenty transakcyjne z własną notatką i sprawdził, jaki typ operacji wykonałem. Wątpliwości podatkowe najlepiej rozstrzygać na podstawie zasad obowiązujących w miejscu zamieszkania, a nie intuicji ani samego widoku portfela. Wygodny interfejs porządkuje czynności, lecz nie zastępuje sprawdzenia ich skutków.
Codzienny przykład i mały test dopasowania
Wyobrażam sobie użytkownika, który po wypłacie najpierw odkłada kwotę na rachunki i rezerwę, a dopiero potem ustala niewielką, powtarzalną część na inwestowanie. W ciągu tygodnia płaci za zwykłe zakupy, a w wybranym dniu sprawdza, czy wydatki nie uszczupliły pieniędzy potrzebnych na cele długoterminowe. Jeśli ten rytm jest czytelny, wspólne środowisko może ograniczyć przełączanie się między usługami. Jeśli jednak saldo w jednym miejscu skłania do wydawania środków przeznaczonych na inwestycje, rozdzielenie rachunków w tradycyjnym banku i u brokera może być rozsądniejszym zabezpieczeniem.
Przed przeniesieniem całego codziennego zarządzania finansami zrobiłbym próbę na małą skalę: sprawdziłbym, czy rozumiem podział środków, czy potrafię odnaleźć potwierdzenie operacji i czy sposób prezentacji pasuje do mojego nawyku kontroli budżetu. Nie chodzi o testowanie złożonych strategii, tylko o upewnienie się, że podstawowe czynności są dla mnie jasne. Jeśli regularnie muszę zgadywać, co oznacza saldo albo jaki będzie kolejny krok, prostota obiecywana przez połączony model nie przekłada się na rzeczywistą wygodę.
Werdykt: wygoda ma sens tylko z własnymi zasadami
Trade Republic najlepiej widzę jako punkt wspólny dla osoby, która chce ograniczyć liczbę narzędzi, ale nadal samodzielnie pilnować budżetu, ryzyka i dokumentów. Jej przewaga nad osobnym bankiem i brokerem to mniejsza liczba przejść między usługami; przewaga tradycyjnego podziału może za to polegać na wyraźniejszej granicy między pieniędzmi do wydania a kapitałem inwestycyjnym. Wybór zależy więc nie tylko od funkcji, lecz także od tego, który układ pomaga mi podejmować spokojniejsze decyzje.
Wersja 4.2639.0, bezpłatny dostęp i ponad dziesięć milionów instalacji pokazują, że aplikacja ma szeroki zasięg, ale dla mnie nie są argumentem, by rezygnować z własnego sprawdzenia. Ocena 3,5 oraz duża liczba opinii przypominają, że doświadczenia bywają różne. Zainstalowałbym ją wtedy, gdy zależy mi na połączeniu codziennych płatności z prostym, regularnym inwestowaniem; wybrałbym osobny bank lub bardziej rozbudowanego brokera, gdy ważniejsza jest specjalizacja albo mocniejsze rozdzielenie finansowych ról.
Zalety
- Prosty interfejs do kupowania akcji, ETF-ów i kryptowalut.
- Niskie koszty transakcyjne i przejrzysty cennik.
- Możliwość inwestowania ułamkowego już od niewielkich kwot.
- Automatyczne plany oszczędzania ułatwiają regularne inwestowanie.
- Wygodne połączenie rachunku inwestycyjnego z usługami bankowymi.
Wady
- Oferta instrumentów jest mniejsza niż u wielu tradycyjnych brokerów.
- Brak zaawansowanych narzędzi analizy technicznej dla aktywnych traderów.
- Obsługa klienta może być wolniejsza w przypadku bardziej złożonych spraw.
- Inwestowanie wiąże się z ryzykiem utraty kapitału, także przy małych kwotach.
- Nie wszystkie funkcje i produkty są dostępne w każdym kraju.
Często zadawane pytania dotyczące Trade Republic: Broker & Bank
Czym jest Trade Republic: Broker & Bank i jakie usługi oferuje?
Trade Republic to aplikacja finansowa łącząca funkcje brokera inwestycyjnego i banku. Umożliwia między innymi kupowanie akcji, ETF-ów i innych instrumentów, tworzenie planów oszczędzania oraz zarządzanie środkami pieniężnymi z poziomu telefonu. Przed rozpoczęciem korzystania warto sprawdzić, czy usługi, dostępne produkty i warunki konta są oferowane w Twoim kraju.
Czy korzystanie z Trade Republic jest bezpieczne?
Aplikacja wykorzystuje standardowe mechanizmy ochrony konta, takie jak logowanie, potwierdzanie operacji i zabezpieczenia stosowane przez instytucje finansowe. Bezpieczeństwo zależy jednak również od użytkownika: należy używać silnego kodu, chronić telefon, nie udostępniać danych logowania i uważać na fałszywe wiadomości. Przed wpłatą pieniędzy warto zapoznać się z regulaminem oraz informacjami o ochronie środków i aktywów.
Jakie opłaty mogą wystąpić podczas korzystania z aplikacji?
Trade Republic może stosować różne opłaty zależnie od rodzaju zlecenia, instrumentu, rynku i wybranej usługi. W niektórych przypadkach pobierana jest stała opłata za transakcję, natomiast inne koszty mogą wynikać ze spreadu, przewalutowania, transferu papierów wartościowych lub usług dodatkowych. Przed zatwierdzeniem operacji aplikacja powinna wyświetlić jej szczegóły, ale zawsze warto samodzielnie sprawdzić aktualną tabelę opłat.
Czy Trade Republic jest odpowiednia dla początkujących inwestorów?
Aplikacja może być wygodnym rozwiązaniem dla osób, które chcą rozpocząć inwestowanie za pomocą telefonu, ponieważ oferuje prosty interfejs, dostęp do popularnych instrumentów oraz możliwość ustawienia regularnych planów oszczędzania. Nie oznacza to jednak, że inwestowanie jest pozbawione ryzyka. Przed zakupem należy zrozumieć działanie produktu, możliwe straty, podatki i wpływ wahań rynku na wartość portfela.
Jak wygląda rejestracja i weryfikacja konta w Trade Republic?
Podczas zakładania konta użytkownik zwykle musi podać dane osobowe, adres, informacje podatkowe oraz przejść proces identyfikacji wymagany przez przepisy finansowe. Może być potrzebny ważny dokument tożsamości, telefon z aparatem i potwierdzenie numeru telefonu. Czas weryfikacji zależy od poprawności przekazanych danych oraz obciążenia systemu. Przed rozpoczęciem rejestracji warto upewnić się, że aplikacja obsługuje Twój kraj zamieszkania.

Trade Republic: Broker & Bank
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu service@traderepublic.com, odwiedź stronę https://www.traderepublic.com lub zapoznaj się z jego https://assets.traderepublic.com/assets/files/play-store-privacy.html.










